上市前,瑞幸咖啡给外界留下的遍及形象是不差钱、不怕花钱,乃至是不在乎怎样花钱。
数据更直观,上市前的5个季度(2018Q1到2019Q1),瑞幸在经营方面(资料、租金、营销等)总共花掉了逾越34个亿。
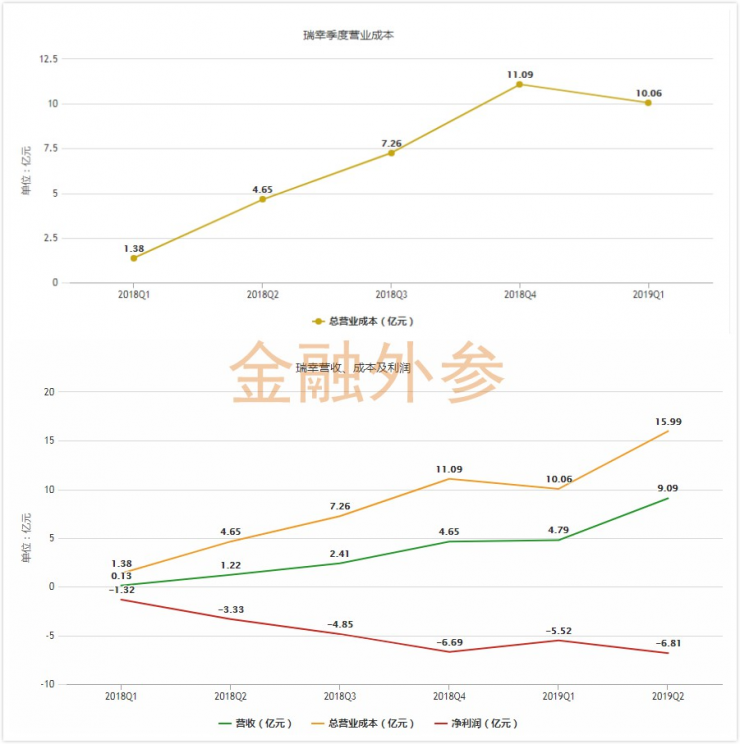
并且在上一年,面对外界时不时冒出的缺钱音讯时,瑞幸及其高管就曾屡次向外界揭露表明亏本契合预期,并将这种打法冠以“战略性”的标签,甚是慎重。
瑞幸也因此“名利双收”,一方面收割了许多的用户,招股书其时泄漏的数据为逾越1680万累计买卖用户,另一方面则是站到了老迈星巴克的对立面,声名鹊起
那时的瑞幸,就像一个“土财主”,靠撒钱取悦用户、取悦商场,以及施压竞赛对手,并且还获得了让人惊叹的成果,比方18个月的光速上市、一年开了2000家店。横空出世的瑞幸,不光被封了“神”,也被不少创业公司拿来当学习模板。
可如此豪气的瑞幸最近却意外松口了。瑞幸联合创始人杨飞最近在一次主题讲演中明晰表明:瑞幸未来或许会收窄用户补助,由于发现招引用户只需求一杯咖啡,不需求两杯咖啡。
言下之意,瑞幸将来要有控制地撒钱补助,要克勤克俭,而不是铺张浪费了。很明显,瑞幸想向外界传达一个信号:瑞幸正在学习更好地花钱。瑞幸此举指向显着,由于在钱方面,瑞幸的压力不是来自于用户,也不是来自于竞赛对手,而是来自于本钱商场。
8月14日的大跌仍然记忆犹新。瑞幸在盘前发布了二季度财报,虽然买卖用户、门店规划等数据增加很美观,但因要害的营收、盈余等数据未达商场预期,终究当日收跌16.74%,创下上市来单日最大跌幅的记载。

(来历于雪球)
本钱商场像在用下挫的股价向瑞幸暗示:我看错你了。而瑞幸上市后的改动,冥冥之中好像也在不断印证这样的判别。IPO后的瑞幸,正在渐渐地现形,展现出更实在的一面。
开源节流
上面说到瑞幸有意在未来削减补助,意图是为了省钱。其实在上市前的张狂扩张阶段,瑞幸现已屡次对补助额度动过手了。
2018年12月,瑞幸被爆出提高了北京上海两座城市的外卖配送门槛,从35元上涨到了55元;2019年1月,瑞幸又大调了充值赠送的补助规矩,中止了充5赠5的优惠,保留了充2增1的优惠政策。
虽然其时瑞幸称此为运营调整手法,但这也阐明,瑞幸早就有意在运营上经过更少的成原本获得类似的引流作用,只不过显得蹑手蹑脚。可现在,瑞幸关于省钱这件事现已毫不避忌。开源节流,现已成为了瑞幸快速扩张战略的显性需求。
1、剥离小鹿茶
9月初,瑞幸宣告“小鹿茶”将成为独立子品牌,意味着小鹿茶将和瑞幸咖啡相同,有独立的门店,以及独立的APP。而此时,间隔小鹿茶实在问世才不过5个月左右的时刻(4月测验,7月上架),关于剥离“小鹿茶”的原因,瑞幸相关担任人此前承受采访时给出的理由是小鹿茶出售增加超预期。

(来历于瑞幸2019Q2收益亮点陈述)
虽然瑞幸没有在2019Q2财报中发表小鹿茶这类茶饮品的详细增加规划和速度,但在二季度的财报亮点总结中,瑞幸却说到了加快投进小鹿茶新品的商场原因。依据瑞幸供给的数据,2018年我国现制茶饮商场规划为680亿元,到2023年,这个规划估计将上升到1580亿元,换算下来,年复合增加率大约为18.4%。
在瑞幸看来,小鹿茶规划的增加印证了这一商场规律,而尽早挑选独立,其实很有时机再造一个能够上市的“瑞幸茶”,这无异于再走一次开始走过的路,容错率和成功率都会高许多。
但“小鹿茶”的剥离焦点却不在于剥离自身,而在于小鹿茶不同于瑞幸的开店方法。瑞幸为小鹿茶引入了“新零售合伙人”方法,这一方法下,瑞幸担任品牌营销、产品研制等运作,合伙人则担任详细门店的出资和运营。虽然瑞幸给出了“0加盟费”的引诱条件,但合伙人要开小鹿茶店,仍然要花不少钱,此前有媒体核算得出大约为30万元。

(来历于瑞幸官网)
可这一方法的推出却暴露了瑞幸的其它心思。以瑞幸急于将小鹿茶做成子品牌,然后推向商场的需求来看,若是像瑞幸咖啡那样自己开店扩张,无论是从进度上,仍是从运营功率上来看,明显都更有保证,为何瑞幸还要让小鹿茶面对合伙人方法里的各种不确认性危险。
实在将瑞幸逼到“加盟制”的原因仍是资金压力,或许说是盈余压力。瑞幸的巨额亏本现已不是什么隐秘,但要命的是亏本没有收窄的痕迹,并且瑞幸还在急速的扩张之中,要花钱的当地许多。假如自营小鹿茶,开店或许给瑞幸带来成倍的本钱压力,这会让瑞幸与盈余节点的间隔越来越远,不利于股价抬升,也会更快消磨出资者的耐性。

而挑选合伙人方法的瑞幸,可完成“两全其美”的方针。一方面,人工、店肆这两大本钱都转嫁给了合伙人,瑞幸能省许多钱,另一方面,合伙人方针的高自由度,给小鹿茶的快速扩张供给了更大的幻想空间。
总归,虽然面对着高额的亏本,但狼子野心的瑞幸仍然不想抛弃小鹿茶这块招牌,所以自然而然就要牺牲掉本来仅有的自营方法,转而向合伙人方法退让。对刚刚上市缺乏半年的瑞幸而言,它需求在展现出生长才干的一同,向出资者充分证明它的本钱控制才干。也因此,小鹿茶的剥离成为了一个很好的要害,要省着点花的瑞幸找到了适宜的“掩体”。
2、狂挖辅业
8月份,瑞幸在官方APP、天猫、京东等店肆上线了榜首批周边产品,包含吸管杯、明星盲盒。据媒体跟踪报道,瑞幸的这些周边产品出售火爆,乃至一度呈现了缺货的状况。
不得不说,瑞幸很聪明地学习到了星巴克的商业精华。年头星巴克发布的“猫爪杯”,迷倒了一批不是星巴克会员的顾客,后续的各种抢购奇葩工作也令人震惊,整个我国饮料界,也被狠狠地改写了一次认知。
但瑞幸和星巴克卖周边的意图却不太相同。星巴克卖周边,就仅仅是卖周边,但瑞幸不同,瑞幸是为了挣钱。一来,周边产品的品牌溢价很高,所以毛利比咖啡明显要高许多,并且有粉丝经济加持,来钱快;二来,在巨亏的现状下,瑞幸有必要测验发掘新的收入途径,而卖周边,是一条捷径。
瑞幸好像现已对此上了瘾。9月3日,主营国内真空器皿的上市企业哈尔斯发布布告称与瑞幸到达了为期三年的协作协议。协议的首要内容是哈尔斯将依据瑞幸的要求为其开发、制造相关周边产品,而瑞幸则会在所有出售途径进行两边联名产品的出售和推行。
虽然哈尔斯在布告中说到此次协作结构协议暂不触及详细金额,但足以阐明瑞幸对周边产品的期望,尤其是在尝到了前一波周边产品迸发的甜头后,瑞幸愈加笃定了周边产品是一条挣钱的好路子。
值得注意的是,在7月底,瑞幸曾改动“经营范围”,新增了“纺织品及针织品零售;服装零售;鞋帽零售;挂钟、眼镜零售;箱、包零售”等内容。明显,吸管杯和盲盒仅仅瑞幸卖周边的开端,瑞幸会渐渐探究这个全新的盈余方法。
现在,瑞幸在财报中并未发表周边产品所带来的详细出售额,但以瑞幸对周边的重视程度来看,未来周边产品或许会成为瑞幸赢利的一个重要来历。
不过短期来看,周边能为瑞幸带来的,仅仅时刻短的品牌招引力,这点盈余底子无法弥补瑞幸主业的本钱投入。可关于此时的瑞幸来说,周边是一道期望之光,它将瑞幸能更早脱节亏本“桎梏”的概率又提高了一点点。
此外,在9月26日,瑞幸与国际最大的果汁出产交易企业之一路易达孚集团(LDC)签署了战略协作协议,两边将共建合资公司,在我国开发高品质果汁联合品牌事务。这意味着,在现煮饮料之外,瑞幸开发周边、其他产品等辅业的脚步将越来越快。
战略润饰
随同瑞幸声势浩大开源节流的,是战略上的润饰。试着回想下上一年的瑞幸,在外界眼中,它要么在“蒙眼狂奔”,要么在狂怼星巴克。与瑞幸有关的抢手要害词,也无非是融资、补助等。在绝大多数的顾客眼中,瑞幸的战略便是要打败星巴克,成为我国最大的咖啡连锁品牌。应该说,从如此直白的方针来看,瑞幸显得非常“单纯”。
可上市却让瑞幸一下子步入了“青春期”,瑞幸开端“背叛”,开端斗胆,开端倾向于向外界展现自己的另一面。所以,瑞幸开端雷厉风行地润饰自己的战略。
1、出海
在二季度的财报中,瑞幸用非常简略的一句话发表了最新的战略动作:2019年7月22日,公司与中东最大的归纳食品公司——Americana K.S.C.C(“Americana Group”)签署了体谅备忘录,将建立合资公司,在中东和印度展开咖啡零售事务。
很难幻想,刚刚两岁的瑞幸现已在布置出海方面的事宜了。一方面,瑞幸在国内商场还未百分百站稳脚跟,难言彻底成功且无后顾之忧,另一方面,瑞幸的方法还处在查核期,拿到海外去必定未知数会增多,危险不比国内小。
瑞幸的出海动作成了出资者重视的焦点,在Q2财报电话会议上,来自摩根士丹利、瑞士信贷等多个投行的分析师向瑞幸的管理层抛出了许多有关问题。瑞幸的管理层在回应这些问题时首要表达的意思能够归纳为三点。
榜首,瑞幸的商业方法是全球通用的,但协作同伴相同重要;第二,瑞幸现在还在做研讨,做建模;第三,瑞幸现在无法发表更多的信息。
从管理层的回应来看,瑞幸对出海仍是比较自傲的。且不说瑞幸的方法究竟是不是“真金不怕火炼”,瑞幸出海是为了商场,仍是为了取悦出资者,只要瑞幸自己清楚。但现在来看,出海是把“双刃剑”。
好的一面是,瑞幸的出海给出资者带来了更多的幻想空间,比方更快速的营收增加、更多元化的营收途径,但也有欠好的一面,瑞幸不论以何种方法出海,比方单纯地注资、差遣管理层、输出技能体系、合资扩张等,都是需求花钱的。
瑞幸出海已成定局,仅仅时刻还未确认。不过以现在瑞幸在国内的开展状况来看,左手咖啡右手茶的瑞幸,很难再分出精力去拓荒新的战场。正如瑞幸咖啡董事长陆正耀所言:“这个方面,咱们会坚持活跃,可是也会很慎重。”
对瑞幸而言,出海或许成为新的盈余来历,但眼下最重要的是把国内商场的盈余才干提上去,一旦国内商场没有成果,国外商场再夸姣都只能是天方夜谭了。
2、下沉
小鹿茶独立之时,瑞幸便向外界明晰地描绘了它的城市战略:瑞幸咖啡主打一二线城市,小鹿茶则主打三四五线城市。可见瑞幸的野心很大,要吃到每个商场,像正在下沉的阿里和京东相同。
瑞幸立足于一二线城市并不是什么新鲜事。在瑞幸此前的招股书中,其便说到了立足于一二线城市的商场原因:
榜首,更高的人均咖啡消费量。依据Frost & Sullivan的陈述,2018年我国一二线城市的人均现煮咖啡消费杯数是3.8杯,而我国的人均现煮咖啡消费杯数则只要1.6杯,一二线城市人均现煮咖啡消费杯数是整个我国的2.5倍。
第二,可观的增加空间。陈述数据指出,2023年我国人均现煮咖啡消费杯数将到达11杯,从2018年2023年的复合增加率可到达23.5%。
依据金融外参的计算,瑞幸现在共在全国40座城市开设了门店,最新门店总数为3000家左右,其间北上广深大约有1000家,二线城市约2000家,三线城市少于20家。从份额来看,一二线城市门店占比高达99%。


(现在瑞幸的开店热力求,来历于Q2亮点陈述)
但小鹿茶却避开了瑞幸深耕的一二线城市,挑选先拓荒下沉商场。这或许能够从此前瑞幸COO给出的战略解读中得到答案。在瑞幸看来,咖啡和小鹿茶是互补的,SKU方面,小鹿茶更为丰厚,但咖啡门店也会出售部分茶饮;场景方面,小鹿茶主打休闲,咖啡主打工作。
对立也因此发生。已然布局在不同等级的城市,就阐明小鹿茶和瑞幸咖啡门店简直不会呈现在同一城市,仅凭咖啡门店出售的少量茶饮,互补效应太弱。不论怎样看,瑞幸咖啡和小鹿茶除了品类定位互补外,其他方面暂时很难扯上互补联系。
小鹿茶之所以要避开一二线城市,挑选瑞幸没有开发过的三四五线城市,中心原因其实在于瑞幸惧怕小鹿茶与瑞幸咖啡发生极强的竞赛联系,然后削弱瑞幸咖啡的增加增速。尤其是独立后的小鹿茶,在品牌力刻画的刚需下,若是和瑞幸咖啡的店开在一同,必然会呈现抢客户的状况,由于关于咖啡和茶类饮品一同具有需求的顾客不在少量。
所以说,瑞幸只要把小鹿茶下放到咖啡碰不到的下沉商场,才有或许最大程度防止内讧。不过话说回来,许多人并不看好瑞幸的下沉,由于三四五线的茶饮商场,竞赛适当剧烈,小鹿茶凶多吉少,瑞幸方法也将迎来更大的检测。
3、无人零售
本年6月,有媒体曝出瑞幸正在内部孵化自助咖啡机,名为“瑞即购”,首要布局在写字楼大堂、企业内部、校园等公共场所,用户可经过APP下单并到最近的咖啡机收取。从燃财经供给的内部图来看,瑞幸是为了进一步满足年青顾客对现煮咖啡的快取需求。
在2019Q2财报电话会议上,瑞幸CEO钱治亚给出了更多的信息发表:“主动咖啡机现在还在测验阶段,没有正式地推向商场,咱们之所以要测验,是由于和门店扩张原因相同,咖啡的需求在敏捷增加,咱们在许多区域看到了关于瑞幸咖啡的微弱需求,在有些不太合适开门店的当地,比方说在小型工作大楼、加油站或地铁站,主动咖啡机的方法更利于网点扩张。”
在钱治亚说到的满足微弱需求之外,瑞幸看好自助咖啡机的中心原因其实是更低的本钱和更高效的运营方法。以瑞幸门店作比照,自助咖啡机在各方面都有必定的本钱优势,尤其是在人工、场所等方面。别的,支撑瑞幸做自助咖啡机的另一个原因,便是瑞幸在一二线城市现已具有必定的品牌根底,让用户用别的一种方法买咖啡并不难。

并且,自助咖啡机彻底契合瑞幸其时对要害方针的寻求,比方咖啡杯数、用户复购率、新增用户数等方面的增加。自助咖啡机,或许能协助瑞幸全面占据方针场景,满足不同掩盖区域的顾客对现做咖啡的需求。
现在归纳来看,自助咖啡机好像不存在什么缺点,仅有缺乏的或许便是体会,它的制造方法注定要将那些“喜爱坐在店里喝咖啡的顾客”扫除在外。且自助咖啡机仍然面对和其他新项目相同的问题:本钱。投进初期会不会给瑞幸形成资金压力?毛利能不能到达预期?用户是不是真的承受这样的方法?这些问题,瑞幸明显还未考虑清楚。
不做星巴克
上一年5月,瑞幸在媒体交流会上揭露宣告将申述星巴克涉嫌独占,理由有两点。榜首,星巴克与许多物业签定的合同中存在排他性条款,第二,星巴克对其供货商同伴频频施压要求站队。
此事被传开后外界议论纷纷,当然站在瑞幸的视点看,假如没有依据,必定是不会这么声势浩大地向星巴克宣战的,能够估测瑞幸其时确实是把握了某些依据。
但一年多时刻过去了,瑞幸申述星巴克的工作杳无音信,外界再未听到过瑞幸议论此事,不知道是瑞幸抛弃了申述,仍是申述仍然在进行中,以现在瑞幸扩张非常顺畅的状况来看,瑞幸与星巴克的独占风云好像不会再有下文了。
这件事让外界逐步树立起“瑞幸和星巴克是死对头”的形象,而瑞幸之后也屡次表明要在门店规划上逾越星巴克,成为我国最大的咖啡连锁品牌。本年头,瑞幸对外宣告了自己的雄伟方案:年末店面总数逾越4500家,在门店和杯量上全面逾越星巴克。
由于在揭露言论中,瑞幸总是把自己星巴克紧紧地绑缚在一同,简直所有人都以为,瑞幸想要成为下一个星巴克。但在上市后,瑞幸好像有意无意地在对所有人说:瑞幸不做星巴克,更不是星巴克。
1、性价比
在本年的瑞幸咖啡2019全球协作同伴大会上,钱治亚就详细地比照过瑞幸和传统品牌方法的差异。这儿的传统门店,指的便是以星巴克为代表的品牌。钱治亚在比照中指出了瑞幸相对星巴克的两个优势:性价比和体会。
钱治亚关于瑞幸的性价比大谈特谈,一方面,她以为瑞幸比星巴克更廉价,在类似的资料本钱下,瑞幸由于门店租金等本钱更低、运营功率更高,因此能给到用户更低的价格;另一方面,来门店消费的顾客70%都是带走,只要30%的顾客在店里饮用,因此瑞幸的自提店能满足大多数用户的需求,提高他们的购买体会。
在钱治亚看来,瑞幸的技能驱动和出售方法是其在性价比上逾越星巴克等传统品牌的要害。可钱治亚好像也疏忽了一点:决议用户终究体会质量的,其实仍是咖啡的滋味,而不是用户获取咖啡的方法。
用户乐意买瑞幸的榜首杯咖啡,往往是由于补助,用户乐意买瑞幸的第二杯,第三杯咖啡,才干证明用户认可瑞幸。而能够衡量这一规范的指数则是用户留存率。

(瑞幸招股书中从2018年1月到2019年2月的客户留存率改动)
在Q2财报电话会议上,虽然多位分析师向瑞幸管理层问询留存率改动状况,但瑞幸终究仍是未能发表详细的数据,而是给出了“与Q1猜测数据比较,现在的留存率没有很大改动”的定论。或许在瑞幸看来,客户留存率并不是最中心的数据,又或许用户留存率体现欠好导致瑞幸不乐意发表。
不过从瑞幸营销及出售本钱的改动来看,无论是比照总本钱,仍是比照净收入,都处在一个不断下降的状况,这意味着,瑞幸对营销的依赖性有所下降,瑞幸的品牌力建造现已初有成效。一方面,这得益于瑞幸不断扩张的门店网络,另一方面,这得益于瑞幸用户忠诚度的提高。但这些,还缺乏以证明瑞幸的用户留存率到达令出资者满足的水平。


2、门店
在Q2财报中,瑞幸给出了逾越星巴克的预期:期望在2019年末成为我国最大的咖啡连锁品牌。依据财报,瑞幸现在的店面总数为2963家,其间自提店有2741家,占比92.5%,外送店有99家,占比3.3%,悠享店有123家,占比4.2%。

鉴于现在瑞幸的营收、盈余彻底不能打,所以仅有能衡量这个逾越星巴克方针是否到达的方针,便是门店数。至于在门店数量上逾越星巴克的含义在何处,瑞幸历来都未言明。
不过进一步看,瑞幸的总门店数恐怕不能作为和星巴克直接对标的规范,由于两者的门店有着底子的差异。从首要功能来看,星巴克的“第三空间”门店重视现场消费,而瑞幸的店却重视自提打包,所以单纯依照数量来比照,其实没有什么实质性的参考价值。


(来历于瑞幸Q2亮点陈述)
并且,在门店品种布局上,瑞幸还在做进一步的战略会集。2018年Q1,瑞幸的外送店份额仍是最高的,到达了66%,现在,这个份额现已锐减到3.3%,并且从2018Q1的192家到2019Q2的99家,瑞幸还关掉了挨近一半的外送店。
别的,与2019Q1比较,瑞幸的外送店和悠享店份额都有所下降。此前钱治亚曾说到:“外卖是瑞幸初期战略的重要组成部分,经过外送服务能够敏捷到达全掩盖。”现在来看,外卖事务仅仅瑞幸开始的一个过渡战略,其时瑞幸的战略重点现已彻底转到了自提。
所以说,虽然瑞幸将逾越星巴克作为自己一向一来的方针,但瑞幸和星巴克在方法和战略上却是彻底不同的“生物”,而其时的瑞幸也正在极力将自己与“星巴克”差异开来,向外界展现两者的差异。
不过瑞幸在其所以为的逾越方针完成后,又会怎么界说其与星巴克的竞赛联系。这个问题的答案,外界想要知道,瑞幸更想要知道。
写在最终
一路走来,瑞幸成功演绎了两个人物。无休止烧钱和扩张,让外界将其定调为“野蛮人”乃至是“骗子”。但频频融资和成功上市,也佐证了部分出资者心中对瑞幸的实在观点:一个能够发明奇观的颠覆者。
瑞幸身上有太多对立的标签,这让其成为了一个招引眼球的“异类”,在斑驳陆离的国际里胡作非为。直到今日,仍然有许多人没看懂瑞幸的方法,且他们都能给出让人无法辩驳的理由。
未曾散失的质疑下,瑞幸好像也在渐渐作出改动。早年,两块钱当一块钱花,现在,两块钱当四块钱花;早年,专心做咖啡,现在,专心多挣钱;早年,成为星巴克,现在,不做星巴克。
这一切,都源于瑞幸为自己套上的本钱“桎梏”。吃人嘴短拿人手软,瑞幸不再是那个任意狂奔的瑞幸,由于背面有很多双注视着它的眼睛,瑞幸无法评价他们的耐性值,只能极力去取悦。
仅仅,或许连瑞幸自己也不知道何时能熬出头。