作者 | SuzanneLeow(作业剖析师)
放眼当下,困于“996”或是种福分,究竟这些地产圈“拿地达人”们分分钟有着丢饭碗的年代危机。
Wind计算数据显现,2018年全年,A股房地产上市公司的高管(专题阅览)离任人员101位。据赢商网大数据及其他揭露报导不完全计算,2019年以来,超越40家房企高层呈现改变。
目光灵敏的作业猎头眼中,大多数离任高管都在作业界横向活动,但这股涌动的潮水现已呈现了改变。背面驱动是什么?什么布景人才有更大几率呈现在商业地产高管名单中?
为此,商业地产头条挑选了11家在商业地产范畴具有代表性的公司,全面整理呈现150位高管经历。
-
内资企业:华润置地,龙湖地产,新城地产,大悦城,万科印力,万达商业
-
港资企业:新鸿基地产,新世界开展,恒隆地产,九龙仓
-
外资企业:新加坡凯德
制图:商业地产头条 数据阐明:150位高管的经历均来自公司年报、公司官网介绍、Wind数据库。(考虑到实际状况,为坚持计算口径的一致性,所界定的高管范畴以年报中发表的名单为准,但不包含监事会成员、独立董事成员。)
01
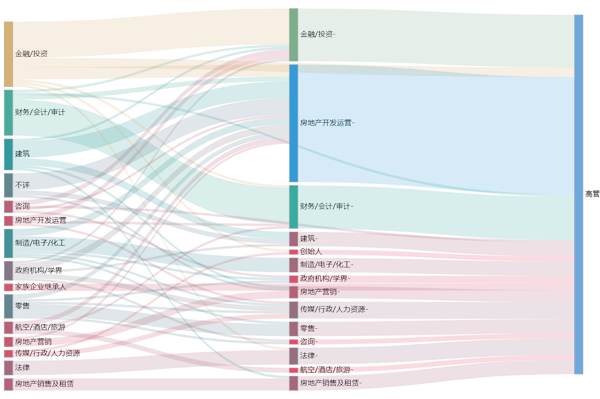
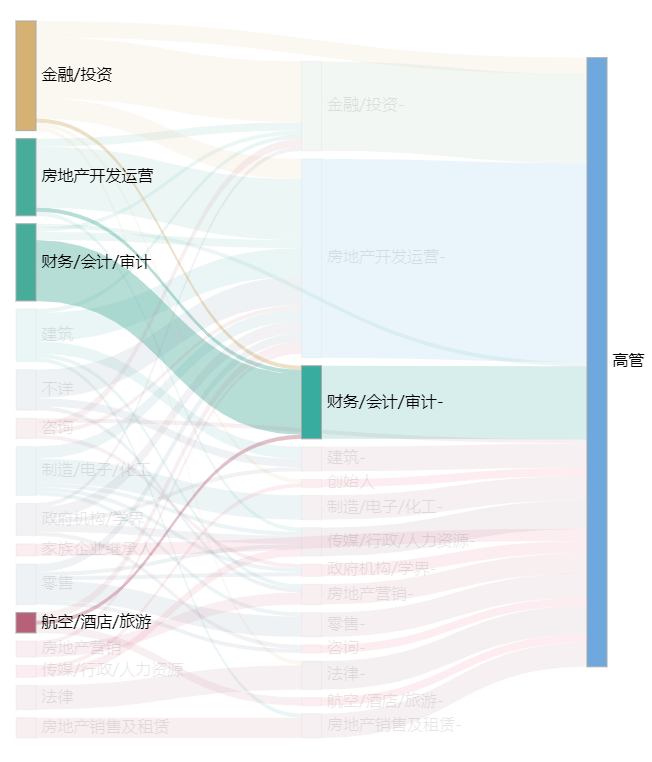
150位高管的作业经历可分红三个阶段:
-
第一个阶段为刚进入作业;
-
第二个阶段为集团内进步或以较高的办理层的身份进入集团;
-
最终阶段均为高管。
数据来历:2018年度企业年报
制图:商业地产头条
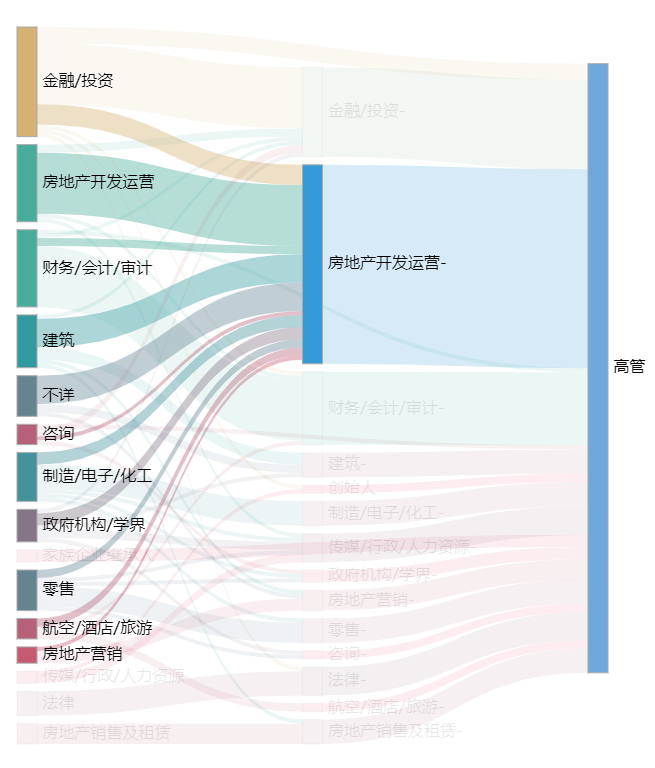
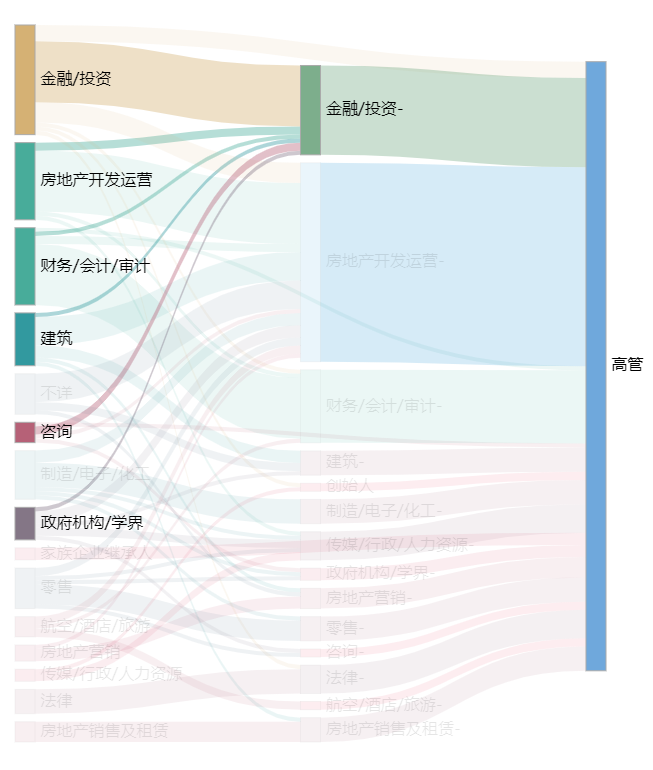
上图中明晰看出高管们首要“产地”及作业活动轨道:从肯定人数来看,金融相关布景高管现已是占有第二大类别,而且他们的作业途径与房地产开发运营布景高管的不一致性,前者专心、求深,后者丰厚,求全。
来自房地产开发运营范畴的人员成为高管人数最多。他们在挑选这个作业途径前,遍及房地产企业相关或不相关的各个细分范畴,或许的解说是:前期堆集的丰厚经历,关于后来进步高管的实践有很大的进步效果。
数据来历:2018年度企业年报
制图:商业地产头条
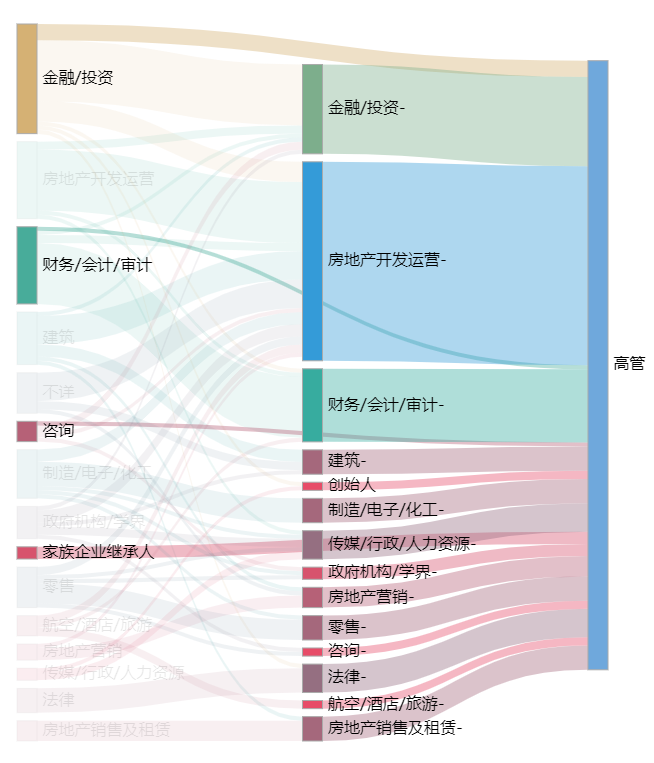
第二大高管来历是,金融/出资+财政/管帐/审计。从流向图明晰看出,他们的作业途径适当安稳,或许的解说是,作为专业范畴,具有较高的从业门槛,而且需求长时间的堆集;
数据来历:2018年度企业年报
制图:商业地产头条
直接穿过中层成为高管的,均为家族企业接班人,且均为港资企业,他们中有人直接结业即进入家族企业,也有人先在投行、事务所、咨询公司作业训练,后直接进入家族企业办理层。
02
房地产企业招徕更多的金融布景高管,最直接解说是:作为本钱密集型作业,他们太需求此类人才来处理各项与本钱有关的杂乱事项。
一份来自2011-2013年沪、深两市197家房地产上市公司数据的实证研讨标明,高管团队中政府或许银行从业布景所占份额与企业债款融资结构正相关。
这也就意味着,高管的政府或许银行布景关于公司的债款融资尤其是银行贷款方面具有较大优势。
招徕金融布景高管,借由他们的常识、经历、资源,以求取得更稳健更低本钱的融资,是人事改变(专题阅览)的中心逻辑。
一方面,商业地产作为作业界的细分范畴,在资金链方面呈现出如下特征:
-
报答形式:租售并重、轻财物等形式越来越盛行,不同于住所地产的出售后快速回流现金形式。
-
收回周期:商业地产资金沉积大,报答周期长,不同于住所地产的快周转,怎么进步活动性是中心问题。
-
产品特点:商业地产本质上是长时间收益的金融工具,住所地产本质上是用来出售的产品。
商业地产的特征决议了,这个细分范畴内的高管团队特征组成,或许与整个作业有差异。另一方面,2014年开端,房地产商场不景气导致许多企业呈现资金链断裂,债款违约事情频发,面对融资窘境。
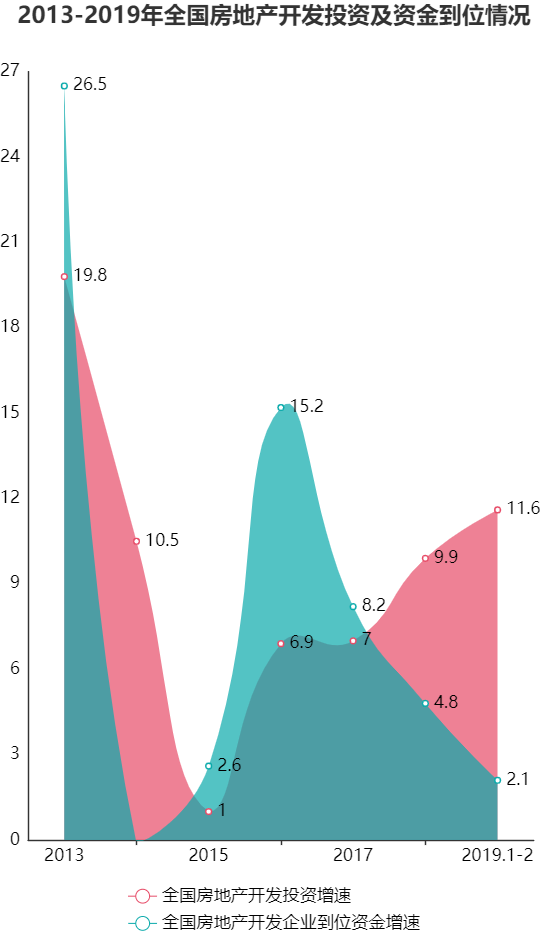
国家计算局数据显现,2003年全国房地产开发出资额为10106亿元,到2018年已增加120264亿元。出资额的快速增加体现了作业的高速开展,也显现出作业界企业巨大的资金需求。
数据来历:国家计算局
制图:商业地产头条
如此布景之下,作为企业战略拟定和施行的首要力气,上市公司高管的战略挑选,会对公司的运营状况和开展带来改变。
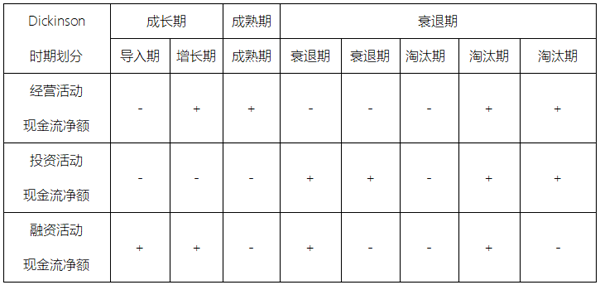
值得注意是,以上剖析相对抽象,可实际上,在不同企业、不同开展阶段,高管金融布景可以发挥的功效亦存在着很大差异。学者武志勇、董立群结合Dickinson的剖析模型,把上市房地产企业划分为成长时间、老练期、衰退期。
企业生命周期不同阶段的现金流特征组合:
制图:商业地产头条
104家上市房企的面板数据分组回归成果显现:高管的金融布景与老练期的企业运营绩效在10%的水平下明显正相关,但与成长时间及衰退期的企业运营绩效不明显相关。由此阐明:
-
有金融布景的高管虽可为企业供给快捷融资途径,但成长时间及衰退期的企业自在现金流较少,易构成巨大的归还压力,因而对企业绩效的进步不明显。
-
进入老练期的企业,运营状况趋于安稳,自在现金流得到改进,偿债才能进步,便当的融资途径可为企业的事务拓宽供给足够的资金,以完成企业运营绩效的进步。
03
可无论是静态剖析,仍是动态研讨,房企这股金融高管浪潮现已涌动,且海潮声愈来愈近,愈来愈大。下一个金融高管去哪里?
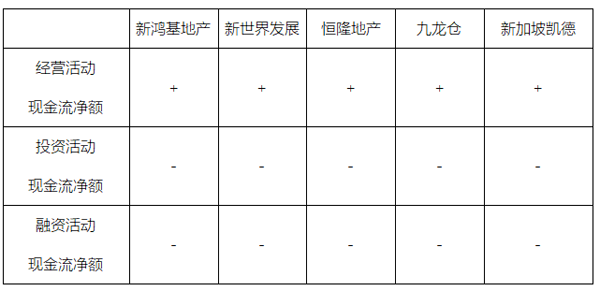
为此,商业地产头条以香港、新加坡为例,看看这波潮水涌动方向。以下是商业地产头条对各个企业的现金流状况的整理:
内资企业:

港资、外资企业:
制图:商业地产头条
(特别阐明:新世界开展2013-2017年均为+/-/+,2018年为-/-/+,为防止遭到波动性影响,选用2013-2017年数据。)
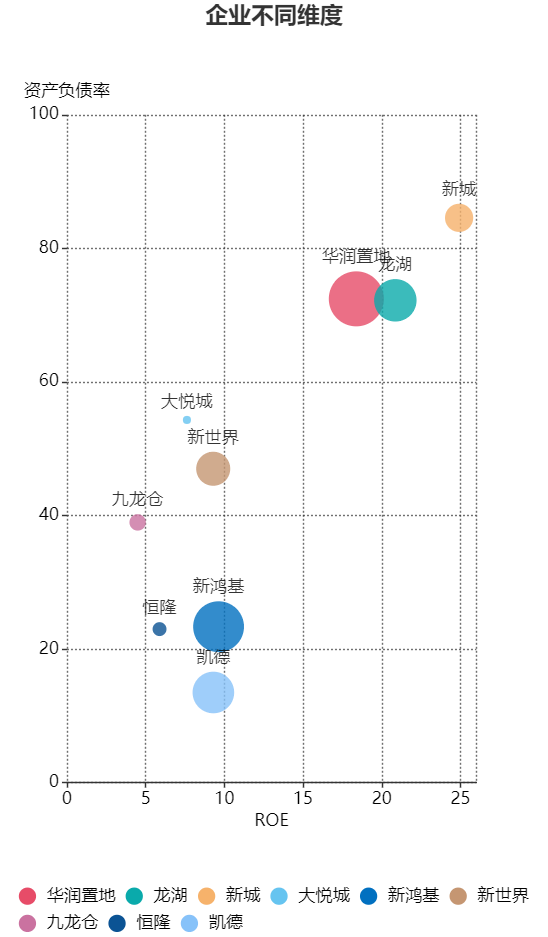
由此可见,内资企业仍处于成长时间,港资、外资企业(新加坡)现已开展到老练期阶段,且它们之间的财物负债率大有不同。
制图:商业地产头条
(阐明:散点的巨细与总财物数量相匹配)
内资企业的负债率遍及高于港资、外资企业,这很或许是因为内地房地产企业融资途径单一,过度依靠银行贷款,资金来历安稳性较差。
别的,商业地产需沉积的资金量巨大,没有强壮的资金助力,很难在商业地产范畴有所成果,加之现在我国尚无老练的商业地产退出途径,这又给企业设置了一道关卡,商业地产不老练的投融资途径或许是商业地产健康开展的最大妨碍。
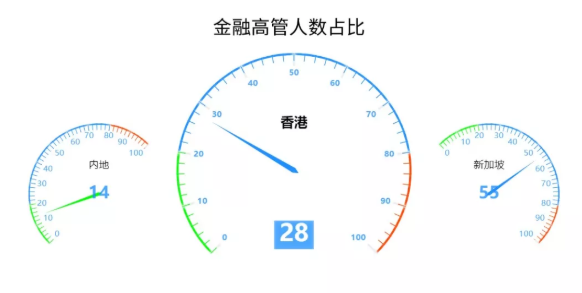
相较之下,处在老练期的香港、新加坡负债率都偏低,且相对应的金融布景高管占比也更高:内地14%,香港28%,新加坡55%。
制图:商业地产头条
如此看来,跟着内地企业逐渐迈入老练期,它们的人才队伍中,金融布景高管占比或许也会更高。
受企业开展周期影响外,未来金融布景高管们去哪儿,还遭到来自作业的外部改变驱动。从香港和美国的本钱商场体现来看,商业运营型的地产商现已代替周转出售型成为商场的干流,存量运营将是地产商在住所开发和人口盈利耗费之后必定的转型方向。
现在商业地产(购物中心&百货)范畴的作业会集度约为1.5%,很多低效物业会集在部分大型企业手中,未来的整合者需求具有极强的专业才能,一起融资门槛的进步导致资金向头部公司会集。
这阐明,未来商业地产范畴玩家不会太多,需具有很强的全产业链效劳才能和产品设计定价才能,一起因为赢利空间弹性缺乏,寻觅过错定价财物的才能和前端财物广泛触角将变得至关重要。
因而,商业地产头条猜测:
-
跟着商场会集度进一步进步,内地企业将进入老练期,商业地产为主的企业将从传统的房地产企业转型为以物业运营为中心的财物办理公司。金融布景高管的份额将进一步进步。加强传统融资途径,银作业经历依然重要。
-
但内资企业不能长时间依靠银行贷款,有必要结合多层次本钱商场进行本钱运作,了解募投管退各个中心环节。所以这些高管将大概率来自投行布景+国际化视界,与新加坡凯德趋同。
制图:商业地产头条
-
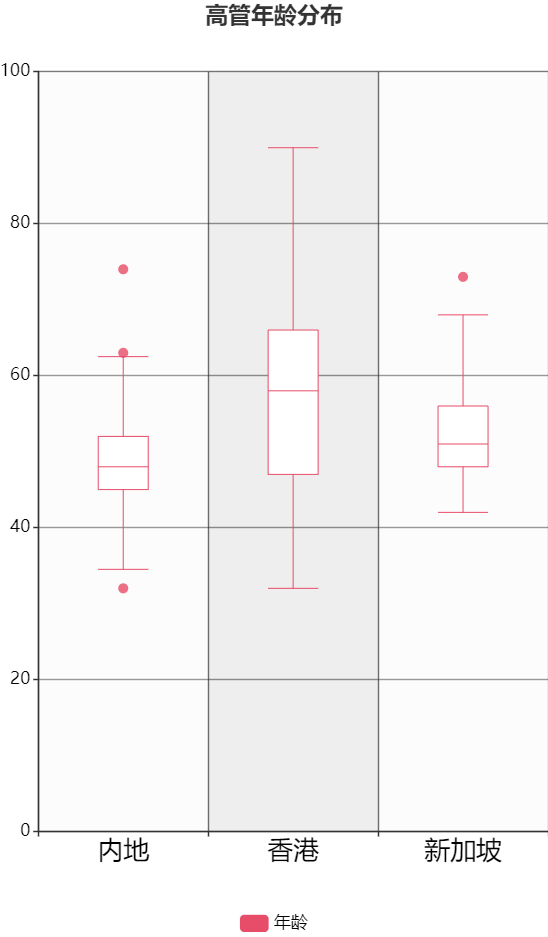
一起,内地的高管也将更年轻化。