韶光流通,2018年现已成为过往,回忆本年来时的路,咱们是以怎样的心境动身,又以怎样的收成完毕?我国商业地产商场本年发作了哪些影响着职业的事情,且看赢商网盘点2018年度我国商业地产大事记,看懂我国商业地产商场曩昔一年的风潮变焕。
2018年,商业地产大宗收并购活泼;万科印力收买凯德(专题阅览)20个购物中心;外资出资安排集合一线城市;商业地产融资途径不断立异并获得突破性开展;全国迎来了超500个购物中心开业,增速连续两年下滑;存量商业进入“调改期”;房企入局新零售;融创收买万达文旅;房企事务多元化,团体更名去“地产”;房企结构调整,高管改变频频……
1、万科印力联合收买凯德20个购物中心
1月5日,万科、印力和Triwater以83.65亿元,一起收买凯德商用在国内的20家购物中心。此次股权买卖触及的20家购物中心总建筑面积约为95万平方米,散布在我国华北、华东、华南和中西部区域的19个城市,且均坐落所在城市的中心区域。
收买完结后,印力在全国持有或办理的商业项目数量120家,办理面积1000万平方米,办理财物规划逾800亿人民币,遍及我国58个城市。
2、凯德优化我国财物装备,集合一线城市
继年头出售我国20家非中心购物中心财物后,凯德在我国商场又大手笔“进货”。11月12日,凯德集团以8.82亿元拍得广州黄埔区广州科学城中心区的商业商务用地,打造凯德在广州首座含办公楼业态的归纳商业项目。
11月13日,凯德集团旗下来福士我国出资同伴III携手新加坡政府出资公司(GIC),以127.86亿元收买上海榜首高双子塔,方案打造成上海第三座来福士广场。据悉,这也是凯德在我国迄今为止最大的单体项目收买。
有剖析则指出,凯德年头在我国商场经过活泼的财物装备后,现在首要集合在一二线优质财物上,此次获取的广州、上海项目就是新的例子。
3、一线城市商业项目收买活泼
一线城市商业项目收买买卖活泼,从买卖主体的收买行为看,凯德、领展、博枫财物办理等外资安排集合我国内地一线城市商场。
凯德:1月5日,印力联合万科、Triwater出价83.65亿人民币收买凯我国在国内的20家购物中心,总建筑面积约为95万平方米,首要为凯德广场,不触及来福士项目。
上海:
年头,华裔城旗下上海浦江O'mall华裔城商业中心缺乏20亿收易主河南新田置业;
5月中旬,融创、美罗、华凌和盛煦地产联合收买坐落淮海路商圈的上海广场,买卖初始转让价约为18.6亿元;
7月音讯,博枫财物办理(Brookfield Asset Management)现已完结对上海金桥太茂与南翔太茂两个社区购物中心的收买,不过关于此次买卖的详细金额,对方并未泄漏。
12月音讯,美国私募基金巨头黑石以12亿美元(约93.6亿港元),收买新加坡丰树工业上海怡丰城及相邻办公大楼。
北京:
11月26日,领展宣告以25.6亿收买坐落北京商场——京通罗斯福广场;
12月9日,北京愿景明德办理咨询有限公司从基汇本钱手中以约105亿元的价格收买北京盈科中心。
深圳:
9月27日,据港媒音讯,领展拟斥资约74亿港元(即65亿元人民币)购买深圳中心城商场。
4、购物中心新开业量增幅减缓,商场从开展期向成熟期改变
据赢商网初步计算,2018年全国新开业购物中心(商业体量≥3万平方米)超越500个,总体量超越4500万平方米,与年头的预估开业量比照,实践开业率在50%-60%。2017年的实践开业数量为504个;体量4600多平方米。比照上一年简直是相等的,甚至有细小缩量。
从近三年(2016-2018年)数据看,新增购物中心数量坚持增加,但增速连续两年下滑,体量趋势根本共同。
另据初步计算的2019年拟开业数据,与2018年的预估计根本相等,数量大约在1000个左右(2018年为938个,体量8400万)。
数据阐明,购物中心商场仍坚持高位开展,但增速简直趋于零增加。一起,购物中心从开展期进入成熟期。
5、存量商业进入“调改期”
购物中心开发周期到来,商业地产加快进入存量改造年代,尤其是一线城市存量商业改造进入规划开展。
以上海为例,2017年上海共有127.72万平方米商业阅历改造,其间中心商圈所在的内环区域改造面积占比高达57%。2018年近40万平方米物业完结改造并开业,包含长风大悦城、世茂广场、悠迈日子广场、三林形象城、榜首百货商业中心等。
此外,本年开业的改造项目还有北京的太阳飘亮购物中心、昌开展万科广场;广州的太阳新天地购物中心;深圳深国投广场;南京慕斯荟;福建东百中心、福州东百优品城;陕西渭南吾悦广场……等等。
6、融创以62.81亿元收买万达文旅悉数股份
10月29日夜间布告,融创我国以62.81亿元收买万达文明办理100%股权,包含万达原文旅集团和13个文旅项目的规划、建造和办理公司。(2017年7月,融创我国以438.44亿元接手万达坐落广州、海口、昆明、西双版纳、成都、重庆、桂林、无锡、南昌、合肥、青岛、南融以及哈尔滨共13家文旅城91%的权益。)
但万达在布告中着重,“万达将动用悉数资源,全力支持融创收买但现在没有开业的万达城项目顺畅开业及运营。”一起,万达还提及看好我国文明旅行职业开展前景,往后仍将持续出资文旅工业,保存文明旅行工业的主干团队,重组文旅规划院、文旅建造中心和文旅办理公司。这一着重,好像为尔后的一系列动作埋下了伏笔:
11月8日和12月13日,两座万达城相继签约,别离落户兰州与延安,两个项目的总出资别离为300亿元、120亿元,算计420亿元。
10月22日,万达签约贵州,方案在遵义市内以直投、协作独资、合资等多种形式开发建造万达赤色文明旅行项目1个和万达广场2个。估计项目总出资方案约100亿元。
再算上现已完工的青岛东方影都项目,万达的文旅工业有再度起航的姿势。
7、商业地产融资形式不断立异,获突破性开展
截止2018年11月30日,买卖所商场发行CMBS项目超越15单,发行规划近300亿元,底层财物类别包含写字楼、购物中心、酒店和长租公寓等。商业地产融资途径不断得到立异并获得突破性开展。
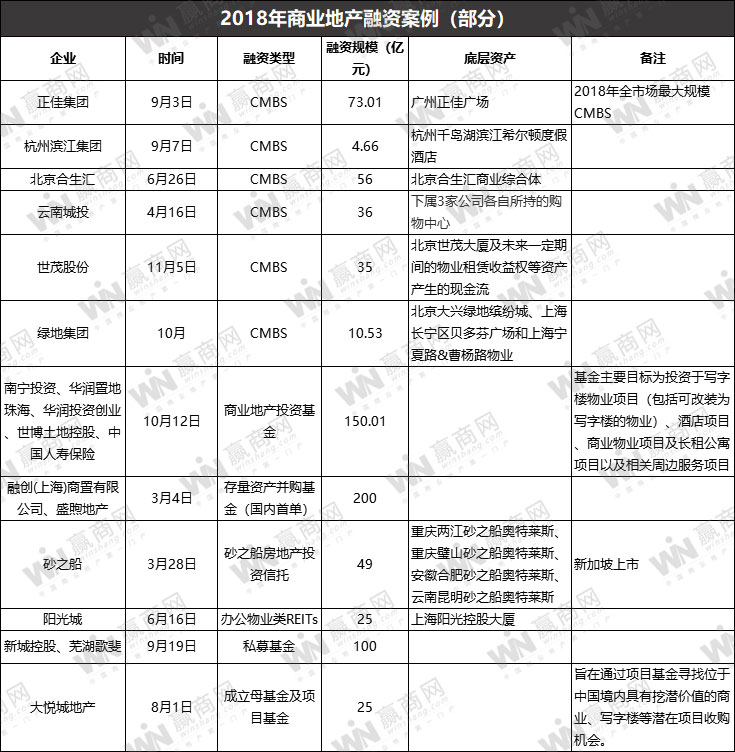
部分典型事例:
国内首只存量财物并购基金——融创,基金规划达200亿元;
全亚洲首个奥特莱斯房地产出资信托——砂之船房地产,新加坡上市;
2018全商场最大规划CMBS——广州正佳广场,73.006亿元;
150亿商业地产出资基金——华润置地联合体,150.01亿元。
8、土地商场:一线城市趋冷,二线城市稳步上升
土地商场全体降温,一线城市更为显着。12月3日,华夏地产研究中心计算数据显现,本年前11个月,我国土地出让收入最高的50大城市算计“卖地”收入3.27万亿元,同比上涨7.3%。而上一年同期的上涨速度在30%以上,增速显着放缓。
其间,北京年内土地成交大约在1680亿左右,到现在现已成交1558.54亿,同比上一年下降41.51%;广州本年的土地的出让金额却缺乏千亿,为930.8亿元,同比下降2.35%;深圳出让土地397.6亿元,同比下降了11.88%;但上海土地出让金达到了1715.7亿元,同比上涨了26.96%。首要是由上一年的供地结构调整等原因所造成的。
全体上看,一线城市土地商场降温显着,包含土地买卖下滑、流拍率增高、溢价率下调等一系列体现。
与一线城市相比照,二线城市的土地商场全体仍处在上升之中。据计算,前11个月,杭州“卖地”收入达2452亿元,居于全国首位。此外还有郑州、重庆、姑苏、武汉等二线城市土地收入也超越了千亿元。
尽管如此,一二线城市仍未房企拿地要点,三四线城市土地商场亦现转冷趋势。
9、房企入局新零售,加快扩张地图
住所地产的盈利逐渐褪去,自我克制商业资金压力大。与商业运营紧密联系的零售板块,成了房企探寻多元化的新领域。佳兆业、宝能、绿洲等房企的商业地图正在加快扩张。
宝能布局新零售业态。在零售地图上,宝能将主打三大主力业态,要点打造仓储式会员店“东市西市”、精选会员店“悠宝利”和生鲜加强型便利店“万麦”。3月31日,宝能旗下新零售业态——万麦便利店8家店在深圳一起开业,标志着宝能零售战略地图正式摆开;11月24日,精选超市悠宝利杭州开业;11月30日,东市西市首店在南京开业。
佳兆业自建精品超市和书店。5月1日,佳兆业商业集团旗下两大自有品牌“CASA MIA(卡撒米亚)精品超市”和心居地复合书店在广州佳兆业广场开门纳客,12月CASA MIA深圳首店露脸。2019年,CASA MIA将有多家门店落地深圳,此外,佳兆业商业还方案开出200家生鲜便利店。
绿洲集团发力G-Super。绿洲G-Super自2014年在上海开出首家门店后,现在现已在全国开业55家门店,进入上海、南京、西安、重庆等全国18座一、二线城市,会员人数已超越180万。12月21日,绿洲G-super首家旗舰店在上海开业,未来将持续在一线城市开设新的旗舰店,方案2019年开出20家以上门店。一起,绿洲在上半年还推出了新品牌“吃喝研究所”。
10、房企事务多元化,团体更名去“地产”
本年,迎来房企团体更名。本年以来,现已有包含万科、保利、龙湖、万达、奥园、合景泰富、年代、朗诗、中骏、宝地、海航等10余品牌房企更名,去掉原公司名称的“地产”二字,以匹配公司的多元化事务现状。
尽管当时有不少房企纷繁进行了更名,但从实践情况看,房地产出售仍是其肯定的中心事务,多元化也根本是靠房产出售输血来开展。且短期看,难以构成对抗地产事务的规划。因而,这些企业尽管更名去掉了“地产”两个字,但本质上仍是地产公司,能否终究转型成功,还需要数年时刻来验证。
11、企业安排架构调整,高管改变频频:金融人才受喜爱,港企“二代”上台
商业地产进入存量商场,以往的高开发周转形式逐渐转向深度运营或轻财物办理输出,开发企业进入新的开展阶段,相应的对高管人才的需求和装备也有所改变。因而,职业的改变带来的是一股高管的动乱大潮。
据赢商网计算,2018年前三季度商业地产职业超200位高管发作改变;只会“拿地”的高管现已不吃香,银行布景高管备受喜爱。香港房企新一代接班人“上位”。
·龙湖、泰禾、绿洲等房企有大规划人事调整;
·合生创展委任前建行广东省分行副行长席荣贵为公司履行董事及行政总裁;
福晟世界委任童文涛为履行董事及集团行政总裁,童于建行作业超越20年;
众安房产委任汪水云为董事会副主席,汪曾在我国农业银行任职。
·香港龙头房企“大腕”长实团体主席李嘉诚、邃古地产董事局主席史乐山、恒隆地产行政总裁陈南禄连续退休,新一代接班人上台。
12、内地融资途径收紧,房企会集赴港上市
跟着融资途径的不断收紧,加上内地本钱商场对房地产企业仍然坚持严厉高压状况,因而,不少内地中斗室企纷繁寻求赴港IPO。正荣、美的置业、大发地产、德信我国、海伦堡等房企本年会集赴港上市。房企在香港上市,首要是垂青香港多元化、商场化融资渠道。但是,却不得不面临港股估值较低的现实问题,此举被业内人士成为“割肉续命”。
13、文旅工业风潮鼓起,房企争相布局
住所商场缩短,商业项目应战资金链和运营才能,文旅地产侨居结合的形式,加上各方面方针的加持,因而,各大房争相布局文旅工业,文旅地产新风潮鼓起。
6月,保利地产设立了保利(海南)旅行开展有限公司;
8月,碧桂园正式成立了文商旅集团;
8月,融创在海南成立了融创文明旅行开展有限公司,后更名为融创文明旅行开展集团。
11月,富力地产于海南成立了文旅公司;
12月14日,复星旅行文明集团在香港成功上市。
本年,华裔城并购了多个文旅项目,一起出售了很多房地产项目,其“淡化房地产商形象”的目的非常显着,欲发力文旅大IP;此外,华润置地、佳兆业、雅居乐、荣盛……等很多房企本年均在推进文旅项目的开发。文旅地产好像要迎来新一股风潮。
总结我国商业地产这一年,商场在变,企业在变,整个职业则是在革新中前进。关于未来,信任不忘初心,方得一直!